
キャッシュレスで使いすぎるのはなぜ?支払いの心理と防ぐ方法5つ
キャッシュレスで支出が増える心理と、家計簿・資産の見える化で支出を抑える使い方を解説。利用通知、週予算など、今日から試せる5つの工夫を紹介します。
キャッシュレスで使いすぎやすい理由の一つは、買った瞬間に「お金が減った」と実感しにくいことです。ただし、使う人が必ず浪費するわけではありません。支払いを簡単にするなら、使った額も見えるようにする。この記事では、その方法を考えます。
本戸かなと真鍋 学は、解説用の架空のキャラクターです。研究で分かったことと、家計で試せる工夫を、二人の会話で整理します。
会計は数秒で終わるのに、月末の請求だけは妙に存在感があります。キャッシュレスだと、やはり使いすぎるんでしょうか?
平均すると支出などが少し増える傾向を示す研究はあるで。でも「カードを使ったら必ず浪費する」とは違う。まず、どこまで分かっているか見てみよか。
30秒でわかる、この記事の要点
① キャッシュレスで支出が増える傾向はある
ただし、研究で確認された平均的な効果は小さく、状況によって異なります。
② 記録を生かせば、支出を抑える道具にもなる
家計簿で収支を確認し、資産と支払い予定を把握して、買い方を見直します。
③ 還元額より先に、使った総額を見る
利用通知・週予算・支出一覧など、続けやすい工夫から始めましょう。
キャッシュレスだと、本当に支出は増えるのか
「使いすぎる」とよく聞きますが、実際に調べた結果はあるんですか?
2024年の研究が、71本の論文に含まれる392件の効果の推定値をまとめているんや。現金とキャッシュレスで、買い方に違いがあるかを比べた研究やで。
その結果、キャッシュレスのほうが支出などの購買指標を押し上げる効果が、平均では小さいながら統計的に確認されました。研究論文
では、キャッシュレスに変えると、誰でも家計の支出が増えるんですね?
そこまでは言えへん。「購買指標」には購入金額だけでなく、購入点数や「いくらまで払ってもよいか」も含まれる。平均的な効果は小さいし、支出が増えたとしても、それが無駄遣いとは限らへん。必要な物を買いやすくなった場合もあるからな。
家計で確かめたいのは、支払額そのものに加えて、買った後に「これは必要なかった」と感じる出費が増えていないかです。
キャッシュレスを使いながら、支出を減らしている人もいる
現金に戻したほうがいいのかと思いました。でも、カードの利用履歴は家計簿にも使えますよね。
その通りや。「何に、いつ、いくら使ったか」が残る。対応する家計簿アプリなら明細を取り込めることもあるで。ただ、記録するだけやと、買い物の履歴が立派に育つだけや。次の判断に使ってこそ意味があるんや。
実際に、クレジットカードの利用額をスマートフォンで意識しやすくする仕組みを検証した研究では、普段の買い物と臨時の出費の両方について情報を伝えることで、カード支出が減る効果が確認されました。ただし、情報の伝え方によっては効果が見られませんでした。研究論文
この研究は、家計簿を使う人全員の総支出が減ると示したものではありません。利用額に気づける情報を、どの出費について、どう伝えるかが重要です。
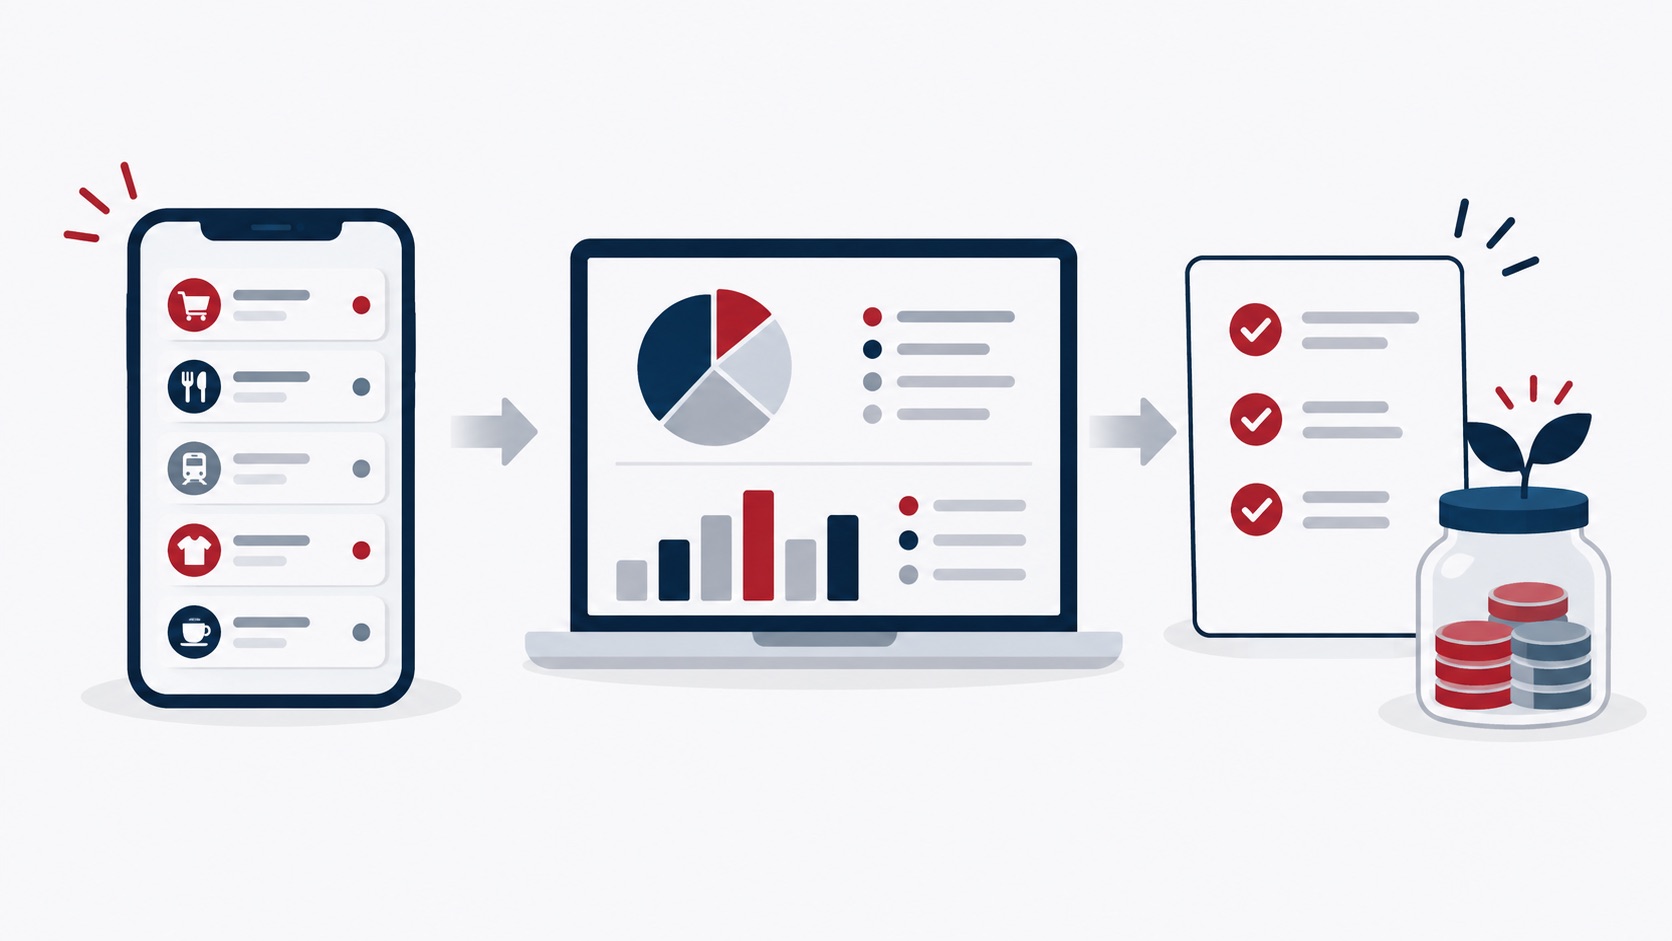
家計簿と資産の見える化で、何が分かるのか
家計簿には支出を入れています。口座残高も見ていれば、それで足りますか?
家計簿は「お金の流れ」、資産の一覧は「今あるお金と、これから払うお金」を見るものや。後払いのカードがあるなら、口座の数字だけでは自由に使える額を見誤りやすいで。
| 見える化するもの | 気づけること | 見直しの例 |
|---|---|---|
| 項目別の支出 | 外食や通販など、出費が増えた場所 | 次の週の予算を調整する |
| 定期的な支払い | 使っていないサービスへの継続課金 | 利用状況を確認する |
| 預金とカードの未払い額 | 口座残高のうち、すでに支払い先が決まっている分 | 引き落とし分を取り分ける |
| 毎月の収入と支出の差 | 収入の範囲で暮らせているか | 続けられる支出額に整える |
たとえば口座に20万円、カードの未払いが5万円なら、「20万円ある」だけでは判断できませんね。
そうや。さらに家賃などの支払い予定もある。口座残高を見て「まだ大丈夫」と思う前に、すでに行き先が決まったお金を確かめたいな。
※金額は説明のための仮例です。
資産総額が増えていても、毎月の収支が赤字ということはありますね。残高と収支は分けて見ます。
ええ整理や。履歴を家計簿にまとめて、予算や支払い予定と照らす。そのうえで、気づいたことを一つだけ次の買い物に生かす。記録の目的はそこやで。
使いすぎにつながる心理と仕組み
「払った実感」が薄くなる
現金なら、お札を渡した瞬間に財布が軽くなります。スマホ決済は、荷物だけ増えても財布の見た目は変わりません。
せやね。同じ額を払っても、変化を目で確かめる機会が少ない。お金を手放すときの心理的な抵抗を「支払いの痛み」と呼ぶことがある。体が痛むわけやなくて、「これだけ払うんか」と感じることやで。
もっとも、原因をこれだけで説明するのは単純すぎます。2021年の実験では、クレジットカードでの購入判断と、報酬に関わる脳の活動との関連が示されました。一方、この実験では「痛みに関わる活動が弱くなった」という説明を支持する神経学的な証拠は得られていません。研究論文
では「支払いの痛みがなくなるから買う」と決めつけるのも違いますね。
その通りや。研究では買う喜びに関わる反応も示されている。心理を一つの理由だけで説明せず、実際に自分の支出がどう変わるかを見るのがええな。
買う日と、お金が出ていく日が離れる
カードで買った日に口座残高が変わらないと、もう使った分まで「まだ使える」と思いそうです。
商品の到着と請求書の到着に時差があるんや。通販の荷物だけ先に来て、支払いはあとから追いかけてくる。だから未払い額も一緒に見たいんやで。
ただし、キャッシュレスには複数の仕組みがあります。
| 支払いの仕組み | 代表例 | 確認したい数字 |
|---|---|---|
| 後払い | クレジットカード | まだ引き落とされていない利用額 |
| 原則として即時払い | デビットカード | 口座残高と、今後必要な支払い |
| 前払い | チャージ式電子マネー | チャージ残高と、期間中に追加した額 |
スマホで払っている場合は、前払いですか?
登録した支払い元しだいや。「スマホだから前払い」とは限らへん。アプリの見た目より、実際にいつお金が出るかを確認しよな。
小さな出費が、別々の場所に散らばる
コンビニはスマホ、通販はカード、外食は別のカード。明細をそれぞれ見ても、全体の額がつかめません。
三つの明細が「うちの出費は少ないで」と別々に主張しても、合計したら話が変わるかもしれへん。支払い方法を一つに絞るより、支出をまとめて見る場所を一つ決めるほうが大事やで。
ポイントが増えても、得をしたとは限らない
「ポイントが付くから得」と思うことはあります。でも、ポイントのために余計な物を買ったら、話は変わりますよね。
せや。必要な物を同じ価格で買うなら還元はメリットや。でも余計な買い物をしたら、ポイントと支払額の両方を計算せなあかん。
還元率1%として、次の二つを比べてみましょう。
| 必要な物だけ買う | 不要な物を2,000円追加する | |
|---|---|---|
| 支払額 | 50,000円 | 52,000円 |
| 還元されるポイント相当額 | 500円分 | 520円分 |
| ポイント相当額を差し引いた負担 | 49,500円 | 51,480円 |
ポイントは20円分増えても、負担は1,980円増える
還元額と追加出費を、同じ表で比べてみましょう。
※当ブログの仮定に基づく独自計算です。全額が1%還元の対象となり、ポイントを1ポイント=1円で全額利用できるものとしています。実際の還元条件・端数処理・有効期限などは考慮していません。
20円分のポイントを増やすために、負担が1,980円増える。計算すると順番がはっきりします。
そうや。「ポイントが付くか」より先に「その商品が必要か」。ポイントは買う理由の主役にせんほうがええな。
キャッシュレスの使いすぎを防ぐ方法5つ
仕組みは分かりました。何から始めれば、買い物のたびに気合いを入れずに済みますか?
続けやすい仕組みを一つ選ぼか。次の五つは支出を見やすくする実践案やけど、全部に一定の節約効果が実証されている、という意味やないで。
1.利用通知をオンにする
一つ目は、買った直後に金額を知る方法ですね。
利用通知に対応した決済なら、通知を有効にして金額を見る習慣をつけるんや。買い物の記憶が新しいうちに、数字を確かめられるで。
ただし、通知が遅れる取引や対象外の取引もあります。通知だけで管理を完結させず、明細と合わせて確認しましょう。
2.変動する出費に「週の予算」を決める
月末に予算超過を知っても、もうその月はやり直せません。週ごとなら途中で調整できますね。
まずは外食や趣味など、調整しやすい項目だけでええ。週8,000円と決めて、途中で5,500円使ったなら、残りは2,500円や。
見るのは銀行口座の残高ではなく、その項目にあといくら使えるか。月を単純に4週間とすると余りの日が出るので、月末の数日分も予算に含めておきます。
3.支払い方法をまたいだ一覧を作る
支払い方法が複数あっても、一つの一覧で見れば合計が分かりますね。アプリは必須ですか?
紙のメモでも表計算でもええで。ただし、同じ買い物を二度数えんようにしよ。次の二つは特に間違えやすいんや。
- カードで買った日を支出として記録したら、後日の口座引き落としは再び支出に数えない。
- 電子マネーで買った商品を記録するなら、その前のチャージも同時に支出として数えない。
同じお金の移動を二度数えると、実際より使いすぎているように見えます。まずは記録の方法をそろえましょう。
4.「還元がなくても買うか」を確認する
還元の案内を見ると、「欲しい」より先に「今なら得」が浮かぶことがあります。
そんなときは、一度この質問をしてみよか。
ポイントやクーポンがなくても、この商品を、この値段で買うだろうか。
答えがすぐに出なければ、急ぎでない買い物は翌日まで保留にするのも一案です。
必要な消耗品を計画的にまとめ買いすることと、還元条件に届かせるために不要な物を追加することは、分けて考えます。
5.使いすぎる場面だけ、支払い方法を変えてみる
それでもつい買ってしまう場面があれば、全部現金に戻すべきですか?
全部変えんでもええ。たとえばコンビニのついで買いだけ現金にする。趣味の買い物だけ予算分をチャージする。使いすぎる場面を選んで試すんや。
前払いでも、残高が減るたびに追加すれば予算は守れません。自動チャージを使っている場合は、予算との関係を確認しておきます。
試した後は、支出額だけでなく、手間や買い物の満足度も振り返ります。自分に合うかどうかで判断してください。
最初の一週間は、これだけでいい
五つを一度に始めると、家計簿を整える前に私が息切れしそうです。
最初の一週間は、通知を確かめて、予算を一項目だけ決めて、週末に振り返る。それで十分やで。
| タイミング | やること |
|---|---|
| 今日 | よく使う決済の利用通知を確認する |
| 今週 | 外食・趣味など一項目だけ予算を決める |
| 週末 | 現金も含めた合計と、後悔した買い物を確認する |
「また無駄遣いした」と反省するだけでなく、「夜に通販を見ると予定外の物を買いやすい」と気づければ、次の行動を変えられますね。
せや。キャッシュレスは支払いを簡単にするだけやなく、記録を残せる。請求額を見て終わりにせず、次の買い物を決める材料に使ってみてな。
出典・参考資料
- Lachlan Schomburgk, Alex Belli, Arvid O. I. Hoffmann「Less cash, more splash? A meta-analysis on the cashless effect」Journal of Retailing 100(3), 382–403(2024年)。
71本の論文に含まれる392件の効果の推定値を統合し、現金とキャッシュレスの購買指標の違いを検討した研究。 - Johannes Huebner, Elgar Fleisch, Alexander Ilic「Assisting mental accounting using smartphones: Increasing the salience of credit card transactions helps consumer reduce their spending」Computers in Human Behavior 113, Article 106504(2020年)。
カード利用額を意識しやすくする情報提供を検証した実地実験。普段と臨時の買い物の両方を対象とする情報提供で、カード支出の減少が確認された。資産の見える化を行うすべての人の総支出が減ると示したものではない。 - Sachin Banker, Derek Dunfield, Alex Huang, Drazen Prelec「Neural mechanisms of credit card spending」Scientific Reports 11, Article 4070(2021年)。
現金とクレジットカードによる購入判断時の脳活動を比較した実験。日本のあらゆる決済方法に、そのまま当てはまると確認されたものではない。
※ポイントの比較表、資産・未払い額の例、週予算の例は、当ブログが説明のために作成した仮定の計算です。特定の利用者の実績や、対策による節約効果の予測ではありません。
本記事は支払い行動の心理と家計管理の一般的な工夫を解説するものであり、個別の金融・投資助言ではありません。特定のカードや決済サービスの契約を勧めるものではありません。利用条件は各サービスの公式案内をご確認ください。