
オルカンとS&P500を両方買うと分散になる?中身の重複を確かめる方法
オルカンとS&P500を両方買うと分散になるのか。指数に含まれる株の重複、米国への投資割合が変わる仕組み、保有商品の中身を確認する方法を図で解説します。
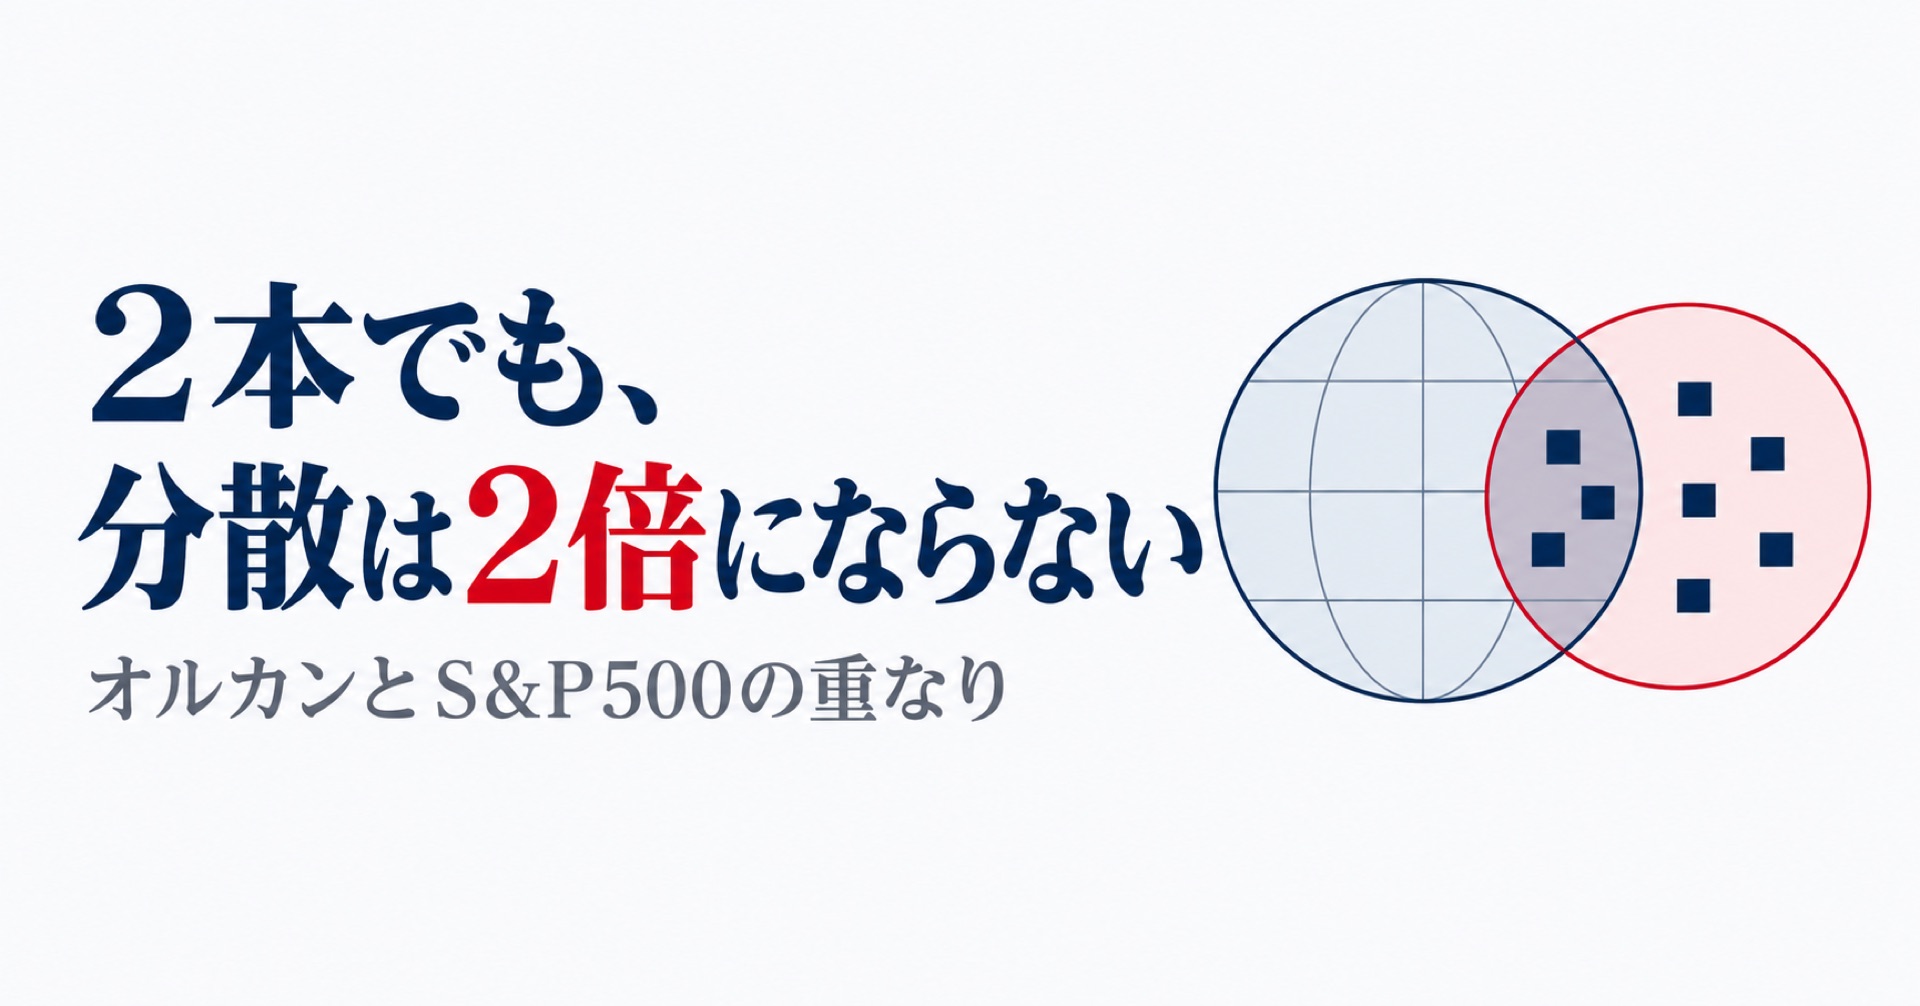
オルカンとS&P500を両方買っても、分散が単純に2倍になるわけではありません。 オルカンにはすでに米国株が含まれ、2つの指数には重なる企業があります。両方を持つこと自体が間違いなのではなく、「何を増やしたのか」を知って選ぶことが大切です。
今回は、本戸かなと真鍋 学が、投資信託の名前をいったん外して「中に入っている株」を見ていきます。二人は解説用の架空のキャラクターです。
オルカンとS&P500。2本に分ければ、1本だけより分散できそうな気がします。
その見方は自然やで。ただ、お弁当を2箱買って、どちらにも唐揚げが入っていたら「おかずの種類が2倍」とは言えへんやろ。まず中身を開けてみよか。
オルカンの中にも、米国株は入っている
ここでいう「オルカン」は、eMAXIS Slim 全世界株式(オール・カントリー)の愛称です。この商品は、日本を含む先進国・新興国の大型・中型株を対象とする MSCI ACWI という指数への連動を目指します。一方、S&P500 は米国の大型株を対象とする指数です。運用会社の目論見書、MSCIの指数資料、S&Pの指数説明
| 比べるもの | 主な対象 | 見落としやすい点 |
|---|---|---|
| オルカンが目指すMSCI ACWI | 世界の先進国・新興国の大型・中型株 | 「全世界」には米国も入る |
| S&P500 | 米国の大型株 | 米国以外の企業を広く持つ指数ではない |
「全世界」と「米国」で地域を分けているつもりでした。でも、全世界の中に米国もあるんですね。
そうや。世界地図の上に、米国だけを別の色で重ねる感じやね。ただし、2つの指数の採用基準は異なるから、S&P500の全銘柄が必ずMSCI ACWIに入る、という意味ではないで。
「2本なら分散できた」と感じるのはなぜ?
商品名が違うと、別のものを2つ持った感覚になります。自分の見方にも、重なりがありそうです。
人は選択肢が並ぶと、ひとまず均等に分けたくなることがあるんや。米国の退職貯蓄制度を調べた研究では、用意された投資先に資金を均等に配る人が見られた。これは「素朴な分散」と呼ばれるで。
ベナルツィとセイラーの研究(2001年・著者所属機関公開PDF)が示したのは、選択肢の数や並び方が資金配分に影響し得るということです。米国の退職貯蓄制度についての研究であり、現在の日本でオルカンとS&P500を買う人の理由を直接調べたものではありません。2本持つ理由が明確なら、均等配分が自動的に誤りになるわけでもありません。
半分ずつ買うと、どこへの投資が増える?
次は計算を理解するためだけの仮例です。実際のオルカンの組入比率ではありません。「全世界株式の中身が米国60%・米国以外40%」と仮定し、全世界株式に1万円、米国株式に1万円を配分するとします。
| 投資先 | 米国株 | 米国以外の株 |
|---|---|---|
| 全世界株式1万円(仮に米国60%) | 6,000円 | 4,000円 |
| 米国株式1万円 | 1万円 | 0円 |
| 合計2万円 | 1万6,000円(80%) | 4,000円(20%) |
商品を2本にした結果、仮例では米国以外の割合が40%から20%になったんですね。「増えた」と思ったのは商品の本数で、地域の種類ではありませんでした。
せやね。米国を厚めに持ちたいという目的なら、両方を選ぶ考え方はある。ただし、分散を広げたつもりで選んだなら、目的と実際の中身がずれてへんか確かめたいな。
給与も貯金も円。思った以上に「円へ集中」している
日本で働けば給料は円。貯金も円で、日本株も積み立てている。投資信託の本数だけ見ていると、暮らし全体で円と日本にどれほど寄っているか、見落としそうです。
そうやね。円で暮らす以上、円の収入と預金は自然なことや。でも資産形成まで日本株と円預金だけで考えると、思っている以上に「円と日本へ集中」しているかもしれへん。これを「超日本集中」と考えて、投資口座の外も見てみよう。
| 暮らしの中の円・日本とのつながり | 確かめたい点 |
|---|---|
| 円で受け取る給与 | 収入が日本の雇用や景気に左右される可能性 |
| 円預金 | 円で使う生活費を備える一方、預金金利が物価上昇率を下回れば買える量が減る可能性 |
| 日本株の保有・積立 | 国内企業への投資が増える。円預金と同じ値動きではない |
給与は投資資産ではなく、円預金は日々の支払いに必要です。日本株も円で売買されますが、海外で稼ぐ企業なら為替や海外景気の影響を受け、円預金と同じ「円への投資」ではありません。それでも、収入・預金・株式を並べると、円と日本にどれほど依存しているかが見えます。海外の資産を持てば為替変動や値下がりもあるため、円を手放せば安全という話ではありません。
金融庁の資産形成の案内も、家計管理と生活設計を踏まえ、国内・海外や値動きの異なる資産を組み合わせる視点を示しています。上の「超日本集中」は、特定の家計について危険度を測った統計ではなく、通貨と投資先の偏りを点検するための例です。
円預金と物価の関係は、J-FLECが紹介するインフレリスクも参照してください。
円への偏りには、どう備える?
円に偏りすぎないためには、オルカン、S&P500、金、ビットコインのどれを持てばいいのでしょう。目的によって答えが違いそうです。
その通りや。まず円で近いうちに使うお金は残す。そのうえで「株式の投資先を米国だけに寄せたくない」のか、「円預金とは違う値動きの資産も考えたい」のか、分けて考えよう。
| 何を分けたい? | 考え方と注意点 |
|---|---|
| 株式の投資先の国・地域 | 米国大型株に絞るS&P500より、米国以外も含むオルカンのほうが地域の集中を抑えやすい。ただしオルカンも米国の比重が大きく、株式市場全体の下落は避けられない |
| 円預金と異なる値動き | 為替ヘッジなしの外国株式を含む投資信託は、円預金と違って株価と為替の変動を受ける。円安なら必ず利益が出るわけではない |
| 株式とも異なる資産 | 金やビットコインも候補にはなる。ただし金は利息・配当を生まず価格が下がることがある。ビットコインは価格の急落もあり得る。どちらも安全な「円安対策」とは言えない |
ここで言葉を正確にしておきます。日本で買うこれらの投資信託は、通常円で購入し、基準価額も円で表示されます。S&P500連動型の中身は主に米国株で、為替ヘッジをしない商品なら米ドル/円の変動が円換算の価額に影響します。一方、オルカンの中身は米国だけではなく世界の株式です。両方をまとめて「ドル建ての投資信託」と呼ぶと、購入時の通貨と投資先の違いが見えなくなります。 運用会社の説明:S&P500連動型・オルカン
金は円預金や株式と異なる値動きの要因を持ちますが、ワールド・ゴールド・カウンシルも価格変動と定期収入がない点を挙げています。金融庁は暗号資産の急な値下がりに注意を促しています。選択肢を増やす前に、生活に必要な円、現在の株式の地域割合、追加する資産の損失リスクを順に確認するのが現実的です。
保有する商品の「中身」を確かめる3つの手順
- 連動を目指す指数を見る。 商品の目論見書に、どの市場を対象にするか書かれています。「全世界」「米国」「先進国」という名前だけで判断しません。
- 国・地域の割合と主な組入銘柄を見る。 運用会社の最新の月次レポートで確認できます。同じ会社が両方の上位にあるか、米国の割合が思ったより高くないかを見ます。全銘柄の確認方法は商品によって異なります。
- 家計全体の配分を見る。 2本とも株式なら、商品を増やしても株式全体が下がる危険は残ります。円の収入・預金とほかの資産、使う時期、費用も合わせて考えます。
運用会社の案内には国・地域を最新の月報などで確認する方法が示されています。同社の別の案内は、主要銘柄と全銘柄で参照する資料が異なると説明しています。米国証券取引委員会も、異なる指数に同じ証券が入る場合があるため、実際の保有内容まで見るよう勧めています。金融庁は、分散を考える際に値動きの異なる資産や地域を組み合わせる視点を示しています。
「何本持っているか」より、「どの企業・地域・資産をどれくらい持っているか」。確認するものがはっきりしました。
そうや。お弁当の箱の数で栄養は決まらへん。投資もラベルより中身やで。米国を多めに持つか、世界に広げるか、ほかの資産も含めるかは、目的と使う時期で考えよう。
オルカンとS&P500のどちらか一方、あるいは両方が全員にとって正解ということはありません。2本に分ける前に、重なる部分と、組み合わせた後の全体像を確かめる。それだけで「分散したつもり」と実際の投資先のずれに気づけます。
出典・参考資料
- 三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)交付目論見書」(2025年7月25日使用開始)。連動を目指す指数と投資対象を参照。
- MSCI「MSCI ACWI Index Factsheet」(2026年9月30日現在)。指数の対象地域・企業規模を参照。指数の構成は変わります。
- S&P Dow Jones Indices「S&P 500」。米国大型株を対象とする指数の説明を参照。
- Shlomo Benartzi & Richard H. Thaler「Naive Diversification Strategies in Defined Contribution Saving Plans」American Economic Review 91巻1号、79–98頁(2001年)。掲載誌の書誌情報。米国の退職貯蓄制度における均等配分の傾向を参照。日本の投資家や特定の組み合わせを直接調べた研究ではありません。
- 米国証券取引委員会(SEC)Investor.gov「Smart Beta, Quant Funds and other Non-Traditional Index Funds」「Asset Allocation and Diversification」。指数間の銘柄の重複、資産配分と分散を参照。
- 金融庁「資産形成の基本」。資産・地域の分散と元本割れの可能性を参照。
- J-FLEC「インフレリスク」。預金金利と物価上昇率の関係を参照。
- 三菱UFJアセットマネジメント「S&P500連動型の株価・為替と基準価額」「オルカンの株価・為替と基準価額」。両投資信託の円換算価額への影響を参照。
- ワールド・ゴールド・カウンシル「Potential risks and challenges」(2025年)。金の価格変動と定期収入がない点を参照。金業界団体の資料です。
- 金融庁「暗号資産に関する相談事例等及びアドバイス等」。暗号資産の急な値下がりのリスクを参照。
- 三菱UFJアセットマネジメント「オルカンの組入国・地域の確認方法」「ファンドの組入銘柄の確認方法」。運用レポートの確認方法を参照。
※2つの図は当ブログが作成しました。投資割合の図は「全世界株式の米国比率60%」と仮定した計算例であり、実際の組入比率や将来の成果を示していません。
本記事は指数と分散投資の仕組みを説明するもので、投資に関する個別の助言ではありません。特定の商品を勧めるものではありません。過去の値動きは将来の成果を保証しません。投資には元本割れリスクがあります。投資判断はご自身の責任で行ってください。