
靴磨きの少年の法則とは?株価暴落のサインと由来、現代でも通用するかを解説
靴磨きの少年の法則とは、投資に縁のなかった人まで株を語り始めたら相場の天井が近いとする格言です。1929年の逸話の史実性と、株価暴落の予測に使えるかをデータとともに解説します。
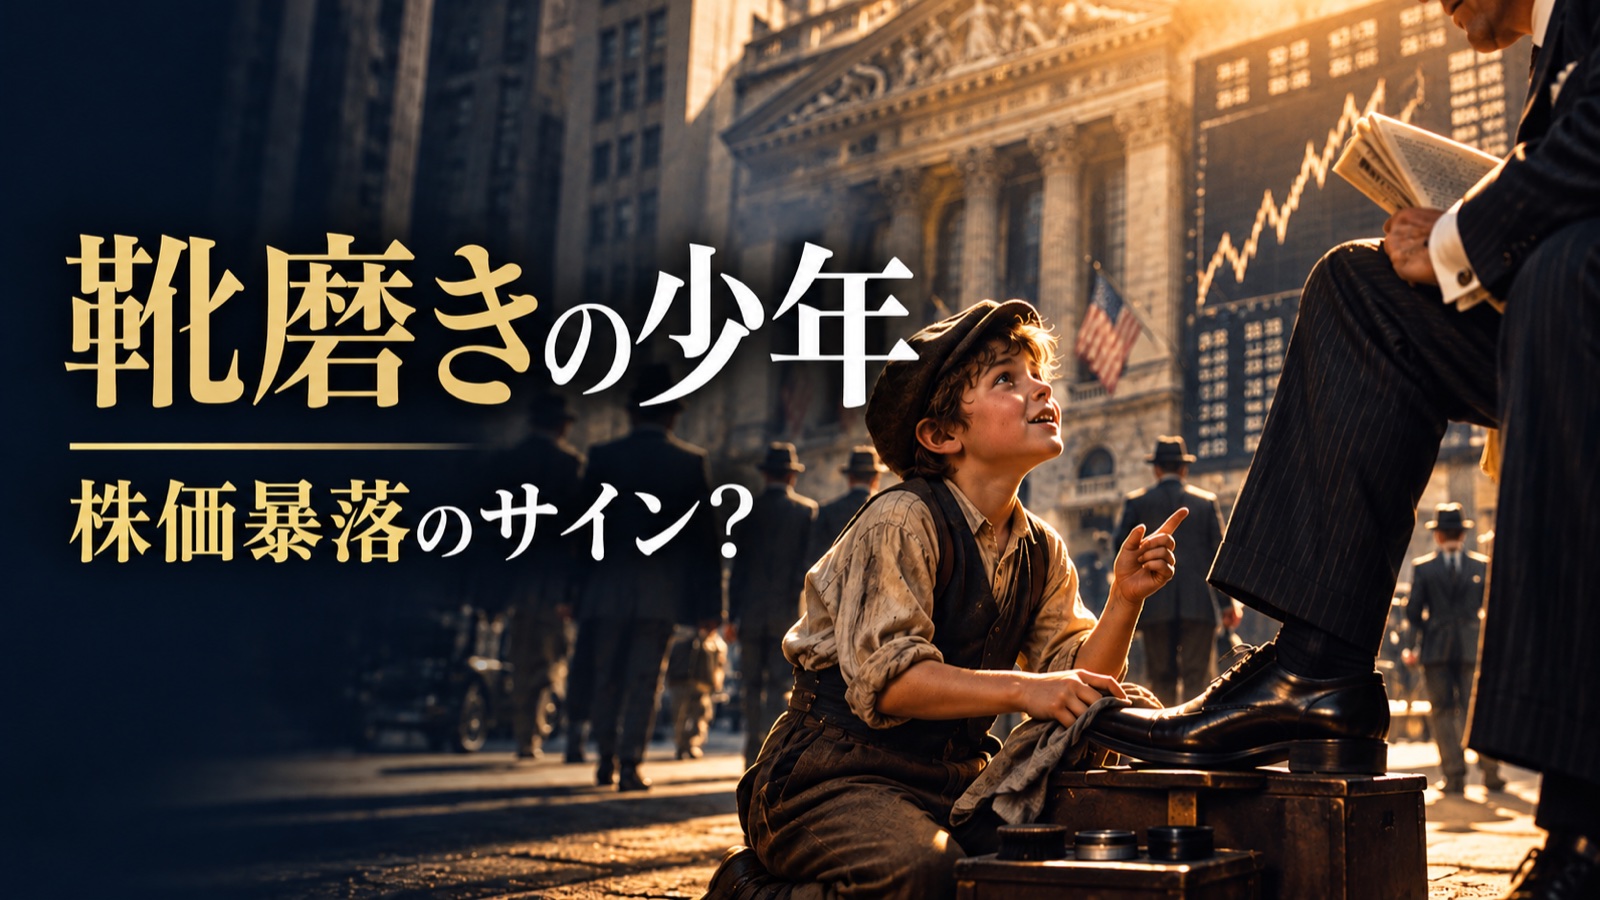
「靴磨きの少年の法則」とは、普段は株に縁のない人まで投資を語り始めたら、相場は天井が近いという株の格言です。
由来は、ジョセフ・ケネディが靴磨きの少年から株を勧められたという逸話です。ただし、会話の内容や売却時期を裏付ける一次資料は確認できず、1929年の暴落を予測できた史実とは断定できません。
では、この法則は今も通用するのか。そして現代の「靴磨きの少年」は誰なのか。この記事で検証します。
まず、30秒で要点だけ。
📌 30秒でわかる「靴磨きの少年の法則」
❓ どんな逸話?
ケネディが靴磨きの少年から株を勧められ、相場の熱狂に気づいて売却したという逸話。会話の内容や売却時期は確認できない
💡 何を意味する法則?
普段は投資をしない人まで株を語り始めたら、相場が過熱しているかもしれないという格言。天井の予測力が証明されたわけではない
🤔 今も通用する?
周囲の熱気に流されていないかの点検には使える。ただし暴落を予測できる統計的根拠は示されていない(詳しくは本文で)
なお、この逸話の細部を裏付ける一次資料は確認できません。以下では、逸話そのものと、そこから考えられる市場心理、実際の株価データを分けて見ていきます。
では、現代に「靴磨きの少年」はいるのか。そして、いるとしたら誰なのか。
ここからは、その問いをデータと行動経済学の視点から深掘りしていきます。
1. 「靴磨きの少年」とは何か
伝説の始まり——1929年のジョセフ・ケネディ
「1929年、ジョセフ・P・ケネディが靴磨きの少年から株を勧められ、相場の過熱を察して売却した」と語られます。よく知られた話ですが、少年の発言やケネディの売却日時を確認できる一次資料は見つかっていません。具体的なせりふや「その場で全株を売った」という描写を史実として再現することはできません。
ここで確かめられるのは、1929年に株価が大きく下がったことです。逸話の正確さと、暴落の実際のデータは分けて考えましょう。
有名な話なのに、少年が本当にそう言ったかは分からないんですね。
せやね。せりふを再現するより、確認できる株価と、逸話から考えられる心理を分けて見よう。
1920年代のアメリカ——なぜ靴磨きの少年が株を語るようになったか
「靴磨きの少年」のエピソードを理解するには、1920年代のアメリカの空気を知る必要がある。
第一次世界大戦後のアメリカは「狂乱の20年代(Roaring Twenties)」と呼ばれる空前の好景気を迎えていた。
- ラジオ・電話・自動車が普及し、新産業が次々と誕生
- 株式市場は急騰。ダウ平均の年末終値は1921年の81.10ポイントから1928年の300.00ポイントへ上昇し、1929年には年内最高値381.17ポイントを記録
- 借り入れを使った株式購入も広がった。ただし、借入条件は一律ではない
- 株価の上昇とともに、一般の人々にも株式投資への関心が広がった
こうした時代背景のなかで、靴磨きの少年の逸話は語られてきた。ただし、この会話が実際にあったと確認できたわけではない。
この格言の読み方のひとつは、「普段は株を語らない人まで強気になったら、自分も熱気に流されていないか点検する」というものだ。ただし、誰かが株を話題にした事実から「買い手が出尽くした」「必ず下落する」とは結論できない。
1920年代の「ラジオ株」——当時のAI株
1920年代の熱狂を象徴する産業のひとつがラジオだ。新技術への期待が高まっても、その企業の株価が常に適正だったとは限らない。
ここで大切なのは、「技術が社会を変えるか」と「その株価で投資して利益が出るか」は別の問いだという点だ。当時の個別株の値動きを数字で比較する場合も、株式分割の調整条件と観測日をそろえなければならない。
暴落の規模——データで見る1929年
折れ線は各年の年末終値。1929年の年内最高値381.17と1932年の年内最安値41.22は年末値とは別の観測点。出典:S&Pダウ・ジョーンズ・インデックス「The Dow Turns 120」、NYSE「The Dow」。
| 観測時点 | ダウ平均 | 比較上の意味 |
|---|---|---|
| 1921年末 | 81.10ポイント | 年末終値 |
| 1929年の最高値 | 381.17ポイント | 年内高値(年末終値は248.48) |
| 1932年の最安値 | 41.22ポイント | 年内安値(年末終値は59.93) |
| 1954年末 | 404.39ポイント | 年末終値で1929年の高値を上回る |
381.17から41.22への下落率は、約89.2%(当ブログ計算:41.22 ÷ 381.17 − 1)。ダウ平均が1929年9月3日の最高終値381.17ポイントを再び上回ったのは1954年11月23日。これはダウ平均の価格水準の比較であり、配当や物価上昇を考慮した投資成果ではない。
グラフの1929年と表の「最高値」で数字が違うのは、どちらかが間違いですか?
グラフは年末の値、表はその年の最高値や。同じ年でも観測する日が違う。年末の気温と真夏の最高気温を比べるようなもんやね。
2. 「靴磨きの少年指標」の本質——なぜそう解釈されるのか
この格言は、市場参加者の広がりと確信の度合いに注目する見方だ。次の4つは熱狂を考えるための心理学的な説明であって、この格言に暴落の予測能力があると実証したものではない。
① 乗り遅れへの不安(FOMO) 周囲が「株で儲かる」と言い始めると、乗り遅れた気分になる。これが本来株を買わなかった人を市場に引き込む。
② 身近な成功談が強く印象に残る 身近な人が「〇〇で儲けた」という話は強烈に記憶に残る。頻繁に聞くほど「自分もできる」と思い込む。
③ 都合のよい情報を選びやすい(確証バイアス) 「上がる」という前提が生まれると、上昇を示す情報しか目に入らなくなる。下落リスクの指摘は「悲観論者の戯言」として無視される。
④ 自分の判断を過信する 「自分はちゃんと調べた」という感覚が生まれると、プロの運用者より自分の判断を信じ始める。
周りで株の話が増えたら、それだけで売るべきでしょうか?
そこまでは言えへん。熱気は自分の判断を点検するきっかけにはなる。でも、売り時を知らせる時計ではないんや。
以下は熱狂を説明するための概念上の4段階で、実測に基づく暴落予測モデルではありません。
| 段階 | 主な参加者 | 靴磨きの少年の存在 |
|---|---|---|
| ①智慧の段階 | 一部の専門家・機関 | いない |
| ②制度の段階 | 機関投資家・ファンド | ほぼいない |
| ③投機の段階 | 個人投資家が大量参入 | 登場する |
| ④下落の段階 | 売り優勢 | 下落を事後的に確認 |
3. 日本にも靴磨きの少年がいた——1989年バブル崩壊
現代の話に入る前に、日本自身の「靴磨きの少年」の歴史を振り返っておきたい。
1980年代後半の日本は空前のバブル景気だった。地価と株価が同時に急騰し、「土地は必ず上がる」「日本経済は永遠に成長する」という確信が社会全体に広がっていた。
- 日経平均株価は1989年12月29日に38,915.87円の終値を記録した
- 土地と株価がともに上がったことから、将来も上昇が続くという強気の見方が広がった
1989年12月29日を天井に、日経平均は下落を始めた。
| 観測時点 | 日経平均 | 比較上の意味 |
|---|---|---|
| 1989年12月29日 | 38,915.87円 | 当時の最高終値 |
| 2009年3月 | 7,054.98円 | バブル崩壊後の最安値 |
| 2024年2月22日 | 39,098.68円 | 1989年の最高終値を更新 |
1989年末から2024年2月まで約34年2か月。価格水準だけを比較した数字であり、配当や物価上昇は含まない。バブル崩壊後の最安値は2003年ではなく、2009年3月の7,054.98円だった。
1929年のダウ平均が高値を再び上回るまで約25年かかったのに対し、日経平均は約34年かかった。ただし、両者は異なる市場の価格指数で、配当や物価も考慮していない。格言だけで暴落を予測できたという意味ではない。
「34年後に高値を更新」と聞くと、持っていれば元どおりになったように感じます。
ここで比べたのは指数の値だけや。配当や物価を含む投資成果まで、同じになったとは言えへんで。
4. 現代に「靴磨きの少年」はいるのか?
現代には株式情報がどこにでも溢れている。では「靴磨きの少年」は誰なのか。候補を4つ検討してみよう。
格言を現代に当てはめるときの問い ①普段は投資を話題にしない人も語り始めたか。②特定の資産を根拠なく「必ず上がる」と勧めていないか。これは観察の視点であり、天井を判定する基準ではない。
候補①:SNSの投資インフルエンサー
2021年1月、米国のGameStop株がSNS上で大きな話題になった。
米証券取引委員会(SEC)の2021年の調査報告書によると、GameStop株の終値は1月11日から27日までに1,600%超上昇した。同報告書は取引量やSNS上の関心の拡大も記録している。ただし、この値動きは「靴磨きの少年」という格言の予測力を証明するものではない。
その後、同株は急騰前の水準に近づくまで大きく下がった。一方、米国株式市場全体が同じ日に天井を付けたわけではない。特定銘柄への注目が、そのまま市場全体の売り時を示すとは限らない。
候補②:NISA口座の急増と「全員が投資家」時代
日本では新NISAが2024年1月に始まった。NISA口座数は金融庁の集計で増えているが、口座数の増加だけで投機熱や相場の天井は判断できない。
出典:金融庁「NISA口座の利用状況調査(令和6年12月末時点)」別紙4「NISAの利用状況の推移(グラフ)」。2023年以前は一般NISA・つみたてNISAの合計、2024年は新NISAの口座数。
ただし、「NISA口座を開いた」という事実と、「靴磨きの少年が銘柄を語る」ことは別物だ。前者は制度設計による誘導であり、後者は自発的な投機心理の表れだ。
危険なのは「確信」だ。「とりあえずオルカンを積み立てる」人は靴磨きの少年ではない。「これは絶対に上がる。なぜなら〇〇だから」と周囲に勧め始めた人が靴磨きの少年に近い。
NISAは2014年1月に始まった制度だ。したがって、2013年の相場上昇とNISA口座数の増加を同じ年の現象として結び付けることはできない。また、口座数の増加だけでは、利用者がどんな銘柄を買い、その後売却したかも分からない。
口座が増えたことを、投機熱の証拠にはできないんですね。
そうや。口座を開いた人数と、「絶対上がる」と勧める人の数は別もの。口座数だけでは中身は見えへん。
候補③:AI・半導体への過熱
2023〜2024年にはAI・半導体関連株が注目を集めた。しかし、ある分野が注目されたことと、その分野の株価が必ず下がることは別だ。
たとえばNVIDIAとS&P500の上昇率を比べるときは、比較日、株式分割、配当の扱いをそろえる必要がある。条件を示せない数字で「過熱」を判定することはできない。
技術の将来性と、その価格で買ったときの投資成果は別の問題だ。
候補④:暗号資産(仮想通貨)
暗号資産では価格が大きく上下した時期がある。ただし、「周囲で話題になった」という印象と値動きだけを後から結び付けても、格言が将来の天井を予測できるとは言えない。高値や下落率を比べるときには、取引所、日時、採用する価格を明示する必要がある。
5. なぜ現代では「誰が靴磨きの少年か」がわからないのか
ここに現代の本質的な問題がある。
1929年当時、情報は限られていた。株の話をする媒体は証券会社・新聞・口コミだけだ。「靴磨きの少年が株を語る」のは、それ自体が稀な事態だった。
現代は違う。情報は常に飽和状態にある。
- SNSには投資に関する投稿が日々流れてくる
- YouTubeには「〇〇株が10倍になる理由」という動画が無数に存在する
- ChatGPTに「どの株を買えばいいか」を聞けば、それらしい回答が返ってくる
この環境では、「靴磨きの少年」が常に存在しているように見える。それだけで相場の天井と判断するのは難しい。
SNSで株の話を見かけるたびに「天井だ」と思ったら、毎日が天井前夜になりますね。
それではカレンダーが天井前夜で埋まってまうな。誰が、どんな根拠で、何を勧めているかまで見ないと判断できへん。
発言者を数値で「靴磨きの少年らしい」と採点することはできない。まずは、発言の根拠と利害関係、その後の市場全体の値動きを分けて見よう。
現代の「靴磨きの少年問題」には、4つの難しさがある。
① ノイズと信号の区別が難しくなった 影響力の大きい発信者が「〇〇を買え」と言うとき、それが相場の熱狂を示すのか、妥当な情報なのかは発言だけでは判断できない。1929年を描く逸話では株に詳しくない人の発言が珍しい出来事として語られるが、現代は毎日無数の人が動画・SNS・ブログで株を語っている。逸話と現代のSNS上の発言をそのまま比べることはできない。
② 個別銘柄と市場全体を混同しやすい 市場全体が下がる場合もあれば、特定の銘柄・分野だけが大きく下がる場合もある。ある銘柄への注目が高まっても、市場全体が同じ動きをするとは限らない。
③ 予測力を検証しにくい 「靴磨きの少年が現れた」を観測する基準が決まっていなければ、当たった例だけを後から選びやすい。暴落しなかった事例も含めて比較しない限り、予測の精度は分からない。
④ 発信者の利害関係が見えにくい 逸話の少年がどんな意図で株を勧めたかは確認できない。現代の発信者には、紹介する銘柄を保有している人もいる。一部には、発信で価格をつり上げて売り抜ける不正事例もあり、米証券取引委員会(SEC)はSNS上の勧誘に注意を呼びかけている。ただし、投資を発信する人すべてが不正をしているわけではない。発信者の確信が本物かどうかを外から判断することは、極めて難しい。
結論——情報の取捨選択と、私たちが取るべき行動
「靴磨きの少年を見分けられないなら、どうすればいいのか」。一つの対応は、格言を売買の合図にしないことだ。
「靴磨きの少年」を売買の合図として追いかけない。
代わりに、次の3つの行動原則を持つ。
原則①:情報源の「利害関係」を先に確認する
インフルエンサーが「〇〇を買え」と言うとき、その銘柄を保有していたり、広告報酬を受け取っていたりする可能性がある。情報の中身より、「なぜその人がその情報を発信しているか」を先に問う。
実践的なチェックリストはこうだ。
- その人はその銘柄を自分で保有しているか(開示しているか)
- 収益はその動画の広告収入か、銘柄の上昇益か
- 「上がった事例」だけ紹介し、「外れた事例」には言及しないか
- フォロワーへの「感謝」や「使命感」を強調していないか
こうした点を確認すると、発信者の利害関係を見落としにくくなる。ただし、確認しただけで情報の正確さが保証されるわけではない。
原則②:熱狂だけを売買理由にしない
相場が上がっているときも下がっているときも、「周りが話題にしているから」「誰も買っていないから」だけで判断しない。購入する理由、資産の配分、損失に耐えられる範囲を先に確かめる。
暴落時に積立を続ける選択にも、その後さらに下がるリスクがある。過去の値動きから、同じ回復が将来も起きるとは言えない。
原則③:インデックス投資という選択肢
「靴磨きの少年」を売買の合図にしない方法として、広く分散されたインデックスを長期で積み立てる選択肢がある。
- 誰が靴磨きの少年かを判断する必要がない
- 相場の天井を当てる必要がない
- それでも、商品内容・費用・発信者の利害関係を確認する必要はある
一定額の積立なら、価格が低いときに買える口数は多くなる。ただし、積立も元本割れを防ぐ方法ではない。
長期で持つ場合も、値下がりは起こる。短期売買をしないことと、必ず利益を得られることは同じではない。
売り時を当てなくてよいなら、インデックス投資は安心して放っておけますか?
売り時探しの負担は減らせるけど、損失は起こる。中身と費用を確かめて、自分が耐えられる範囲で続けることが大事や。
| 投資スタイル | 靴磨きの少年への対処 |
|---|---|
| 短期・銘柄選択型 | 相場心理を判断材料の一つにする人もいるが、格言の予測力は確認できない |
| 長期インデックス積立 | 売買時期を格言で判断しなくてよい。暴落中も損失が拡大する可能性はある |
そして——靴磨きの少年は「あなた自身」かもしれない
ここまで3つの行動原則を見てきた。しかし最後に、もっとも重要な問いを加えたい。
「現代の靴磨きの少年は誰か」を他人に探すだけでなく、自分の確信も点検したい。
「絶対に上がる」と思い始めたときほど、反対の材料も確認したい。
確信の強さだけでは、その投資判断が正しいかどうか分からない。次の表は、自分の判断を振り返るための例で、利益との相関を示す統計ではない。自分がどの段階にいるか、次の表で確認してみてほしい。
| 発言・判断の例 | 確認したいこと | 点検の目安 |
|---|---|---|
| 「分散投資する」 | 投資対象と費用を理解しているか | 商品内容を確認 |
| 「〇〇は有望そう」 | 根拠と反対の材料はあるか | 両方を確認 |
| 「これは絶対に上がる」 | 下がる場合を想定したか | 損失も確認 |
| 「周りにも勧めている」 | 出典と利害関係を示せるか | 発信前に確認 |
現代にも投資を熱心に語る人はいる。ただ、それが1929年の逸話と同じ現象なのかを確かめるには、観測基準と比較データが必要だ。ただ「誰がそれにあたるか」を外から断定することは、情報が溢れる現代では格段に難しくなった。
だからこそ、問うべき矛先は外ではなく内だ。
ケネディの売買判断の詳細は一次資料で確認できない。逸話から学べるとすれば、流行に同調していないか自分の判断を点検する、という問いだろう。
大切なのは、靴磨きの少年が誰かを特定することではない。
溢れる情報の中から正しいものを選び取る目を持つこと。そして、その判断に基づいて行動した結果を、誰かのせいにせず自分で引き受けること。
格言もSNSの投稿も、売買の正解を教えてはくれない。出典と条件を確かめ、自分の投資方針に照らして判断したい。
よくある質問
あわせて読みたい
👉 次の金融危機の”火種”?――「プライベートクレジット」の何がそんなに危険なのか
相場格言・アノマリー検証シリーズ
当ブログでは、語り継がれてきた相場の格言や指標を、ひとつずつデータで検証しています。「言われているが、本当にそうなのか」を確かめた記事です。
👉 逆イールドは「景気後退の予言」なのか――最も有名な経済指標の実力をデータで検証 プロが最も重視するサイン。的中率は本当に高いのか
👉 「頭と尻尾はくれてやれ」は本当にできるか——5つのバブル相場から学ぶ天井と底の正体 過去のバブルは、どんな形で終わったのか
👉 「セル・イン・メイ」は本当に正しいのか — アノマリーの真実を検証する 5月に売るべきか。月別リターンで検証
👉 ブラッディ・マンデーは本当か——曜日別リターンのデータで「月曜暴落」を検証する 「月曜は下がる」という言い伝えの真偽
👉 なぜ移動平均線は世界で最も使われる指標なのか——「みんなが見ている」では勝てない理由 最も普及した指標が、なぜ効かなくなるのか
👉 「ダウの負け犬」とは――高配当株で儲かる仕組みと、知らないと損する落とし穴 高配当株の古典的な手法。いまも通用するのか
👉 「灰色のサイ」は誰の目にも見えているのに——見過ごされる巨大リスクの正体 見えているのに対処されないリスクの話
👉 「株式の死」はまた訪れるのか――NISAブームの今こそ知りたい、株が16年眠った時代 株が16年眠った時代。いま起きたらどうなるか
👉 「二番底」を待つのは正しいのか――コロナ後に11か月動けなかった私が失ったもの 待ちすぎる失敗。11か月動けなかった記録
👉 「落ちてくるナイフをつかむな」は正しいのか――株の格言の意味と、拾ってよい時・危ない時 早すぎる失敗。この格言が答えていないこと
👉 「10月は暴落の月」は本当か――ブラックマンデーもリーマンも10月。41年分のデータで検証した結論 歴史的暴落が集中する月。データで見ると結論は逆
👉 暴落のサインとは――「これが出たら危ない」と言われる7つを検証した結果 シリーズ全体をまとめたハブ記事
出典・参考資料
- S&Pダウ・ジョーンズ・インデックス「El Dow cumple 120 años(The Dow Turns 120)」(2016年、年末終値一覧)。1921〜1940年と1954年のダウ平均年末終値を参照。
- 米連邦準備制度「Stock Market Crash of 1929」(1929年9月3日の最高終値381.17ポイント、1932年7月8日の安値41.22ポイント、1954年11月23日の高値回復)。
- ニューヨーク証券取引所「The Dow」(2017年、1929年の高値381.17ポイント)。
- S&Pダウ・ジョーンズ・インデックス「The Dow」(1932年の安値41.22ポイント)。1929年高値から1932年安値への下落率約89.2%は当ブログ計算。
- 日本経済新聞社「Nikkei Indexes Monthly Report」(2012年11月、1989年の38,915.87円と2009年の7,054.98円)。「Nikkei Indexes Newsletter Vol.51」(2024年3月、2024年2月22日の39,098.68円)。
- 金融庁「NISAを知る」(NISAは2014年1月開始)。「NISA口座の利用状況調査(令和6年12月末時点)・別紙4『NISAの利用状況の推移(グラフ)』」(2025年6月17日公表、2014〜2024年末のNISA口座数)。
- 米国証券取引委員会(SEC)「Staff Report on Equity and Options Market Structure Conditions in Early 2021」(2021年、GameStop株の2021年1月11日〜27日の終値上昇)。「Social Media and Stock Tip Scams」(SNSを使った不正勧誘の注意喚起)。
本記事は相場格言と過去の市場データの解説であり、投資に関する個別の助言ではありません。特定の銘柄や商品を勧めるものではありません。過去の値動きは将来の成果を保証せず、投資には元本割れリスクがあります。投資判断はご自身の責任で行ってください。