
「頭と尻尾はくれてやれ」は本当にできるか——5つのバブル相場から学ぶ天井と底の正体
「頭と尻尾はくれてやれ」の意味と限界を解説。天井・底を狙わない教訓を歴史的な株価データと心理学で確かめ、売買の判断にどう活かすか整理します。
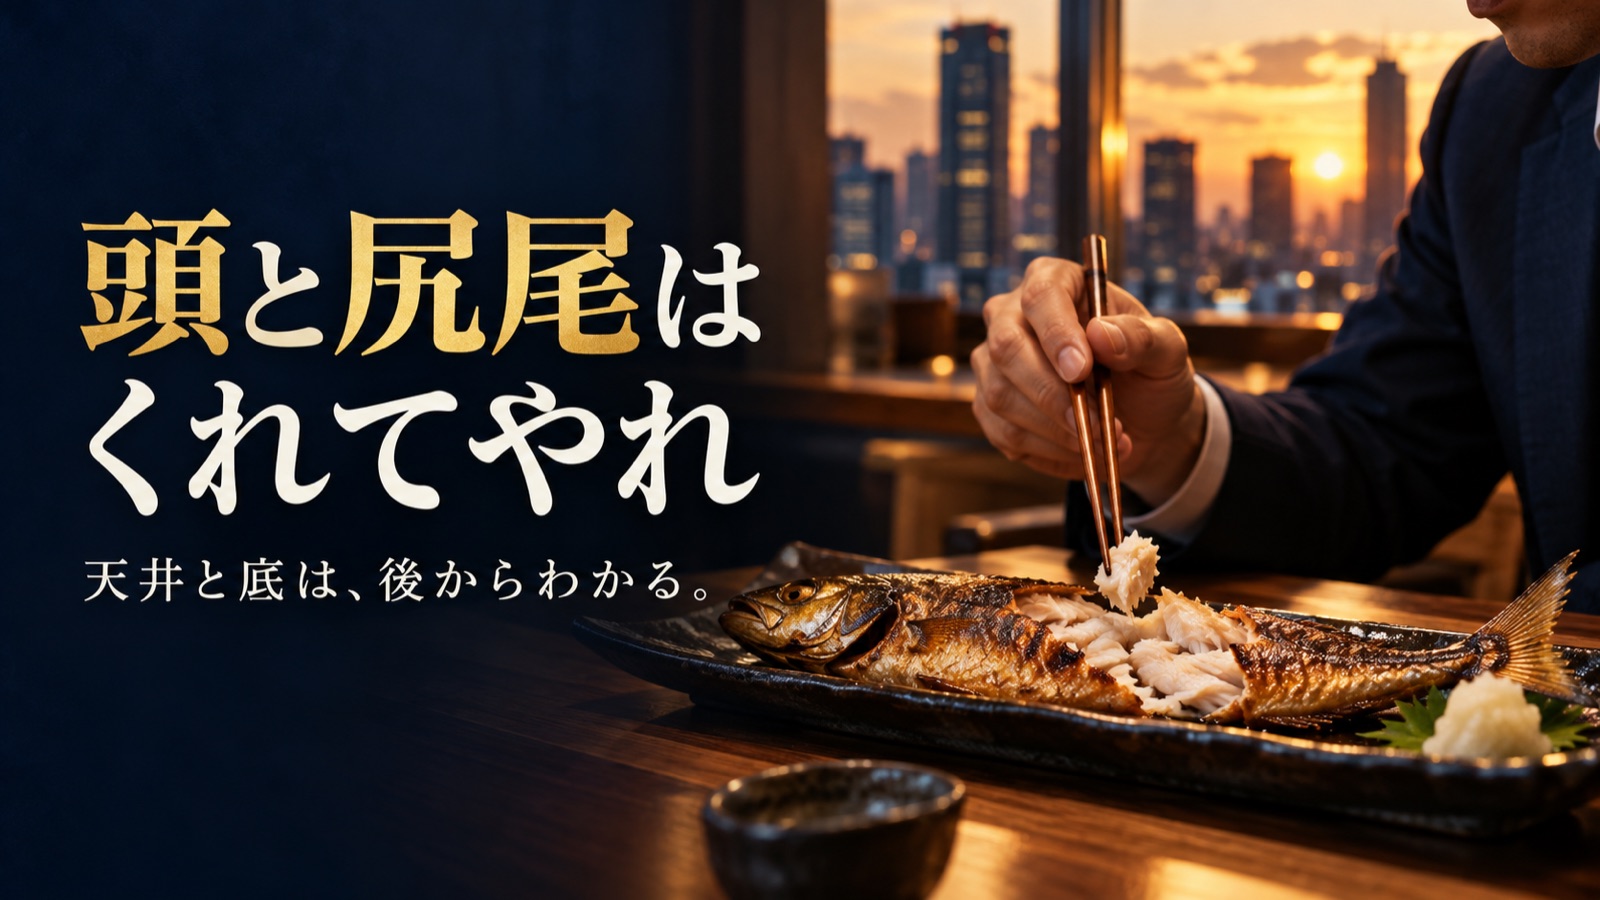
「頭と尻尾はくれてやれ」は、底値で買い最高値で売ろうと欲張らない、という相場の教訓です。 どこが天井・底かを教える予測法ではありません。投資心理への戒めとしては役立ちますが、具体的にいつ売買するかは、自分の資金の使い道やリスクに合わせて別に決める必要があります。
「もっと安くなるまで待とう」「もう少し上がったら売ろう」。どちらも自然な考えです。ただ、後からチャートを見て簡単そうに思える売買ほど、当時は答えが見えていません。この記事では、格言の意味、五つの相場の事例、心理学から見た落とし穴、実際に使える判断手順を順に確かめます。
「頭と尻尾はくれてやれ」の意味
魚の頭と尻尾を欲張らず、胴体を食べればよい。相場に置き換えると、最安値と最高値の両方を取れなくてもよい、という意味です。東証マネ部!と野村證券も、最高値・最安値を無理に狙わない教訓として説明しています。
ここで大切なのは、「中間の何%を取れば合格」という計算式ではないことです。売買の時点では、将来どこが最高値・最安値になるか分かりません。「利益の8割を取る」といった目標も、この格言から導けるものではありません。
この格言の厳密な発祥時期や、特定の歴史上の投資家が実践したという話は確認できませんでした。ここでは、魚の比喩と現在の一般的な意味を押さえます。
「頭を捨てる」と言われると、頭がどこか分かっている前提で売るように聞こえます。
そこが勘違いしやすいところやね。後で分かる最高値に執着せず、自分の条件で判断する、という戒めなんよ。
なぜ天井と底を狙いすぎないほうがよいのか
例えば、株価100円のとき「90円になったら買う」と決めた後、95円で反転して上がり続けたら、購入機会を失います。反対に、150円で売れる機会があったのに「160円まで」と待ち、下落することもあります。もちろん90円や160円に届く場合もあります。問題は、届くかどうかを事前に確定できないのに、完璧な一点だけに判断を預けることです。
過去を知ってから「あのとき売ればよかった」と考えやすい心理は、心理学で後知恵バイアスと呼ばれます。Fischhoffの実験は、結果を知った人が、結果を知らない時点でも見通せたはずだと考えやすくなることを示しました。ただし、実験結果を使って「投資家の何%が売買を間違える」とは言えません。研究原文
格言の役割は、未来の値段を当てることではなく、結果を知った後の完璧な売買を自分に要求しないことです。
五つの相場から見る「後から分かる高値と安値」
以下は値動きと判断の難しさを示す事例です。違う国・違う指数の下落率を、同じ商品への投資成績として比べることはできません。 価格指数の水準は、配当、物価変動、税金を含みません。また、2020年の急落は感染症によるショックであり、ここではバブル崩壊と同一視しません。
| 相場 | 確認できる価格指数の動き | ここから分かること |
|---|---|---|
| 1929〜1932年の米国 | ダウ平均の終値は1929年9月3日の381.17から1932年7月8日の41.22へ。約89%下落 | 高値からの下落が長期化する場合がある |
| 1989〜2009年の日本 | 日経平均は1989年12月29日の38,915.87円から2009年3月に7,054.98円へ。約82%下落 | 「長期なら必ず回復する」とは言えない |
| 2000〜2002年の米国IT相場 | ナスダック総合指数の終値は2000年3月10日の5,048.62から2002年10月9日の1,114.11へ。約78%下落 | 技術の成長と、当時の株価の妥当性は別の問題 |
| 2007〜2009年の金融危機 | S&P500は2007年10月の高値から2009年3月の安値まで約57%下落 | 「もう十分下がった」という印象の後も下がり得る |
| 2020年の感染症ショック | S&P500は2月19日の3,386.15から3月23日の2,237.40へ。約34%下落 | 反転が速い局面では、底値待ちで買い時を逃すこともある |
出典と条件:米連邦準備制度の1929年の解説、日経の指数解説、FRED掲載のナスダック総合指数・日次終値、米連邦準備制度の2007〜09年の解説、S&Pダウ・ジョーンズ・インデックスの2020年の資料。下落率は各資料に示された値、または表の始点・終点から当ブログが独自に計算した概算で、小数点以下を四捨五入しています。
回復までの時間は、指数と数え方で変わる
日経平均が1989年の終値38,915.87円を初めて上回ったのは、2024年2月22日の終値39,098.68円でした。約34年2か月を要した計算です。途中の2003年4月にも7,607円台まで下がりましたが、その後の2009年にさらに安い水準を付けています。2003年の値を「バブル崩壊後の最安値」とは書けません。日経の2024年2月の指数リポート
一方、ナスダック総合指数は2000年の高値を2015年に終値で上回りました。これは約15年という「価格指数の水準」の話で、配当や物価上昇を反映した投資家の実際の利回りと同じではありません。FREDの日次終値
これらの年月を見れば、「30年持てば株式市場は必ず右肩上がり」とは言えません。同時に、過去の長い停滞だけを見て今後も上がらないとも断定できません。格言は、こうした未来の方向まで教えるものではないのです。
格言の限界――割高かどうかも、売買日は教えない
米国株の割高度を論じるときに使われるシラーPER(CAPE)は、過去10年の利益を物価調整して株価と比較する指標です。ロバート・シラー教授の公開データには月次系列があります。ただし、CAPEが高いことと、来月が天井であることは別です。「30倍を超えたら必ずバブル」という共通の境界値も確認できません。
現在のCAPEを過去の別の時期や日本市場と比較するには、対象の月、指数、利益の計算方法をそろえる必要があります。米国のCAPE系列から、日本市場の値をそのまま読み取ることもできません。高い評価倍率は割高度を考える材料の一つですが、天井を示す時計ではありません。
AI関連株についても同じです。技術が経済に大きな影響を与える可能性と、今の株価が将来の利益をどこまで織り込んでいるかは別の問いです。2026年10月17日時点で、現在のAI相場がバブルかどうか、いつ反転するかは確定できません。過去のIT相場との共通点は比較できますが、「構造的にまったく同じ」と言い切るだけの検証はありません。
CAPEが高いなら慎重にはなれます。でも「今週売る」という答えにはなりませんね。
そうやね。体温計で暑さは分かっても、雨が降る時刻までは分からへん。数字は判断材料にして、売買の条件は別に決めておこう。
投資判断にはどう活かす?
格言を具体的な行動へつなげるなら、相場の予言に変えるより、完璧を求めないための事前ルールに使うほうが自然です。例えば次の三つを区別します。
- いつ使うお金か。 近く使う予定のある資金と、長く保有できる資金は、同じ値動きに耐えられるとは限りません。
- 何を見たら判断を見直すか。 買う・売る・保有する理由を値段一つに絞らず、企業の事業、資産配分、必要な現金の額などを事前に整理します。
- 結果が違ったらどうするか。 予定より下がった場合や上がった場合に、追加購入・一部売却・何もしないのどれを検討するか、落ち着いているときに考えます。
例えば資産配分が大きくずれたときに元の割合へ戻す「リバランス」は、最高値・最安値の予測を前提にしない方法です。ただし、売買には税金や費用が生じる場合があり、損失を防ぐ仕組みではありません。定期的な積立や広く分散した投資も、相場の一点を当てなくてよい選択肢ですが、元本割れは起こり得ます。金融庁「資産形成の基本」
売った後にさらに上がっても、「最高値を逃した=失敗」と決めなくていいんですね。
うん。先に決めた目的に合っていたかで振り返ろう。魚の頭まできれいに食べようとして、お皿をずっと眺めていても晩ごはんは終わらへんからな。
結論――格言は役立つが、売買の答えではない
「頭と尻尾はくれてやれ」は、最高値・最安値への執着を和らげる言葉です。過去の大きな下落と長い回復は、値動きの端を当てる難しさを教えてくれます。一方で、この格言には「どの価格で買うか」「いつ売るか」「どれだけ保有するか」を決める機能はありません。
読者が持ち帰るべきなのは、「利益の何割を取る」という数字ではなく、自分の目的、使う時期、許容できる損失を先に確認し、後から分かった天井と底だけで自分の判断を採点しないという考え方です。
関連する市場心理は「靴磨きの少年」で、暴落を事前に察知する難しさは「暴落のサイン」で掘り下げています。長い停滞は「株式の死」を、底待ちの迷いは「二番底」を参照してください。
相場格言・アノマリー検証シリーズ
相場の言い伝えや指標が、何を教え、何は教えないのかを確かめた記事です。
- 逆イールドは「景気後退の予言」なのか:景気後退のサインをデータで検証
- 「セル・イン・メイ」は本当に正しいのか:月別リターンで格言を検証
- ブラッディ・マンデーは本当か:曜日別の値動きを確認
- 移動平均線はなぜ広く使われるのか:指標が教えることと限界
- 「ダウの負け犬」とは:高配当株の手法を検証
- 「灰色のサイ」とは:見えているリスクを見過ごす心理
- 「落ちてくるナイフをつかむな」は正しいのか:下落時の判断を考える
- 「10月は暴落の月」は本当か:印象とデータを比べる
出典・参考資料
- 東証マネ部!「頭と尻尾はくれてやれ」(2025年8月28日)。格言の現在の一般的な意味。
- 野村證券「売り買いは腹八分」。類似の格言と意味。
- Federal Reserve History, “Stock Market Crash of 1929” (2013年11月22日)。ダウ平均の1929年と1932年の終値。
- 日本経済新聞社「Nikkei Indexes Monthly Report」(2012年11月1日)。日経平均の1989年末高値と2009年3月の低値。
- 日本経済新聞社「2024年2月の日経平均株価」(2024年3月)。1989年末の高値更新日と終値。
- Federal Reserve Bank of St. Louis, “NASDAQ Composite, Daily Close”。掲載元はNasdaq。2000年3月10日・2002年10月9日・2015年4月23日の終値を参照。
- Federal Reserve History, “The Great Recession” (2013年11月22日)。S&P500の2007年10月から2009年3月までの約57%下落。
- S&P Dow Jones Indices, “S&P 500 Market Attributes” (2023年6月)。S&P500の2020年2月19日・3月23日の価格指数。
- Baruch Fischhoff, “Hindsight ≠ Foresight: The Effect of Outcome Knowledge on Judgment under Uncertainty,” Journal of Experimental Psychology: Human Perception and Performance 1(3), 288–299(1975年)。結果を知った後の判断への影響を示した実験。投資家の売買成績を測った研究ではありません。
- Robert J. Shiller, “Online Data”。米国市場のCAPE月次系列。本文では特定時点の倍率を示していません。
- 金融庁「資産形成の基本」。長期・積立・分散と元本割れリスク。
本記事は相場格言と過去の市場データの解説であり、投資に関する個別の助言ではありません。特定の銘柄や商品を勧めるものではありません。過去の値動きは将来の成果を保証しません。投資には元本割れリスクがあります。投資判断はご自身の責任で行ってください。