
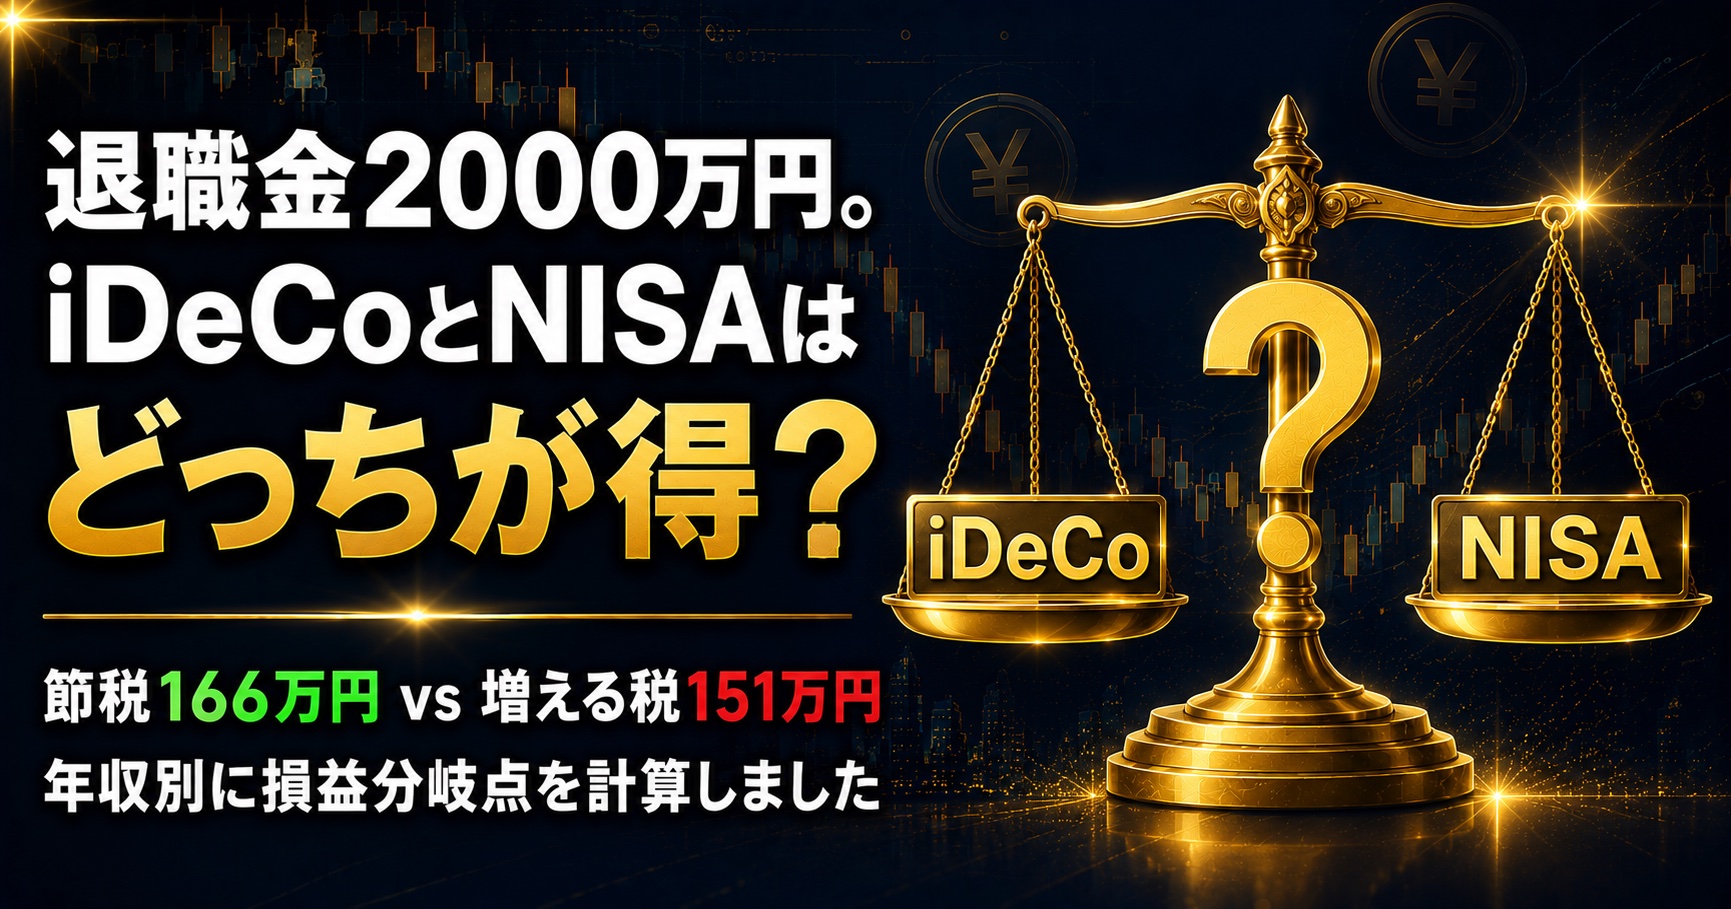
【年収別】iDeCoとNISA、どちらが得か――退職金2000万円で結論が変わる
iDeCoは掛金が全額所得控除になる強力な制度ですが、受け取るときに退職金と合算されて課税されます。では退職金がいくらまでならiDeCoのほうが得なのか。年収別に損益分岐点を計算しました。退職金ゼロの人、60歳まで引き出せないリスクまで解説します。
TAG
iDeCoは掛金が全額所得控除になる強力な制度ですが、受け取るときに退職金と合算されて課税されます。では退職金がいくらまでならiDeCoのほうが得なのか。年収別に損益分岐点を計算しました。退職金ゼロの人、60歳まで引き出せないリスクまで解説します。
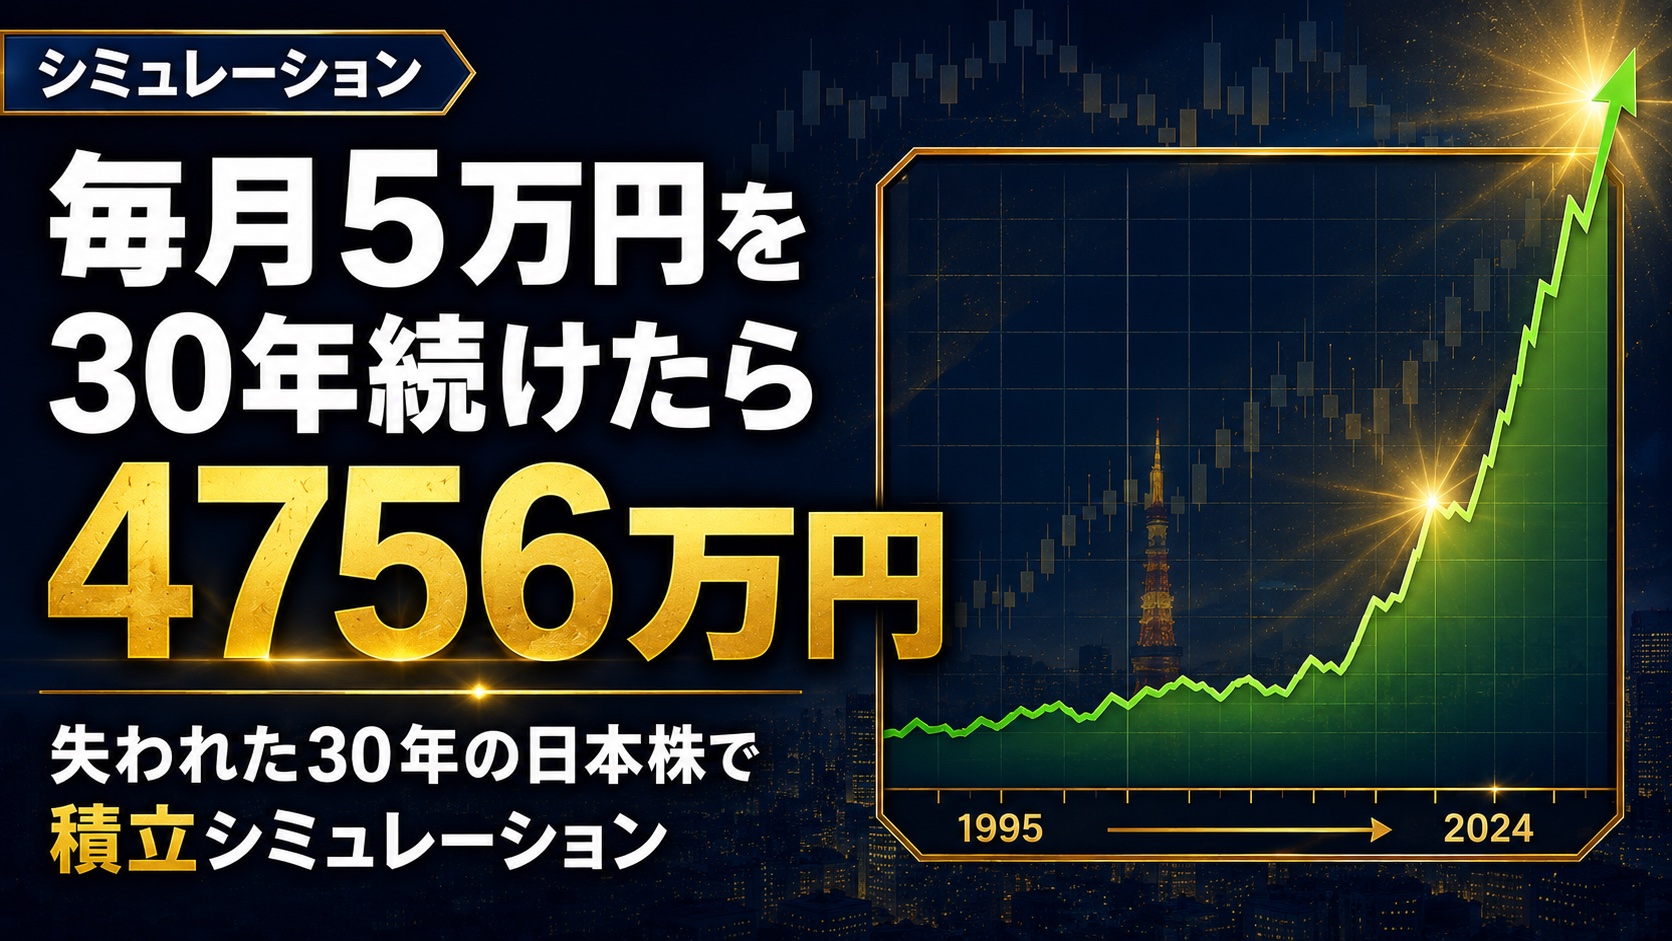
「失われた30年」の日本株に毎月5万円を積み立て続けたらどうなったのか。実際の日経平均の値動きで計算すると、元本1,800万円が約4,756万円に。バブル最高値から始めた最悪ケース、一括投資との差、オルカン・S&P500との比較まで、計算方法を明記して検証します。
みんなやっているから始めなきゃ。でもお金を失うのが怖い——その感覚は異常ではなく、脳の正常な機能です。恐怖が生まれるメカニズム、コンフォートゾーンという居心地のいい檻、そして「怖さを消さずに前へ進む」具体的な5ステップを解説します。
NISAブームのはるか前から個人投資家に愛されてきた株主優待投資。食事券、クオカード、カタログギフト……この"日本独自"の楽しい制度は、しかし投資手法として見ると大きな弱点を抱えている。優待利回りの罠、相次ぐ廃止・改悪の理由、そして優待との正しい付き合い方を解説する。

NISAとともに知名度を上げた「ドルコスト平均法」。仕組みと強みをやさしく解説しつつ、あえて不都合な真実——理論上は年初一括投資のほうが有利——にも向き合う。それでも積立をすすめる理由は、すべて「人間の心理」にあった。損失回避バイアスから、続けられる投資の形を考える。

1979年、米誌が宣言した「株式の死」。米国株が実質16年間眠り、日本株は回復に34年かかった――そんな時代があったことを、NISAで投資を始めた人はどれだけ知っているだろうか。株式の死とは何か、その前兆、現在との類似点、そして「それでもインデックス積立を続けるべき理由」を正直に解説する。
貯蓄型保険とNISA(オルカン)に月5万円を入れ続けた場合、10年・20年・30年後にどれだけ差がつくか。死亡保険金とNISA資産が並ぶ「分岐点」と、若年層の実際の死亡率・障害率から、保険での資産形成が合理的かどうかを数字で検証する。